Autoliquidation de la TVA en sous-traitance BTP
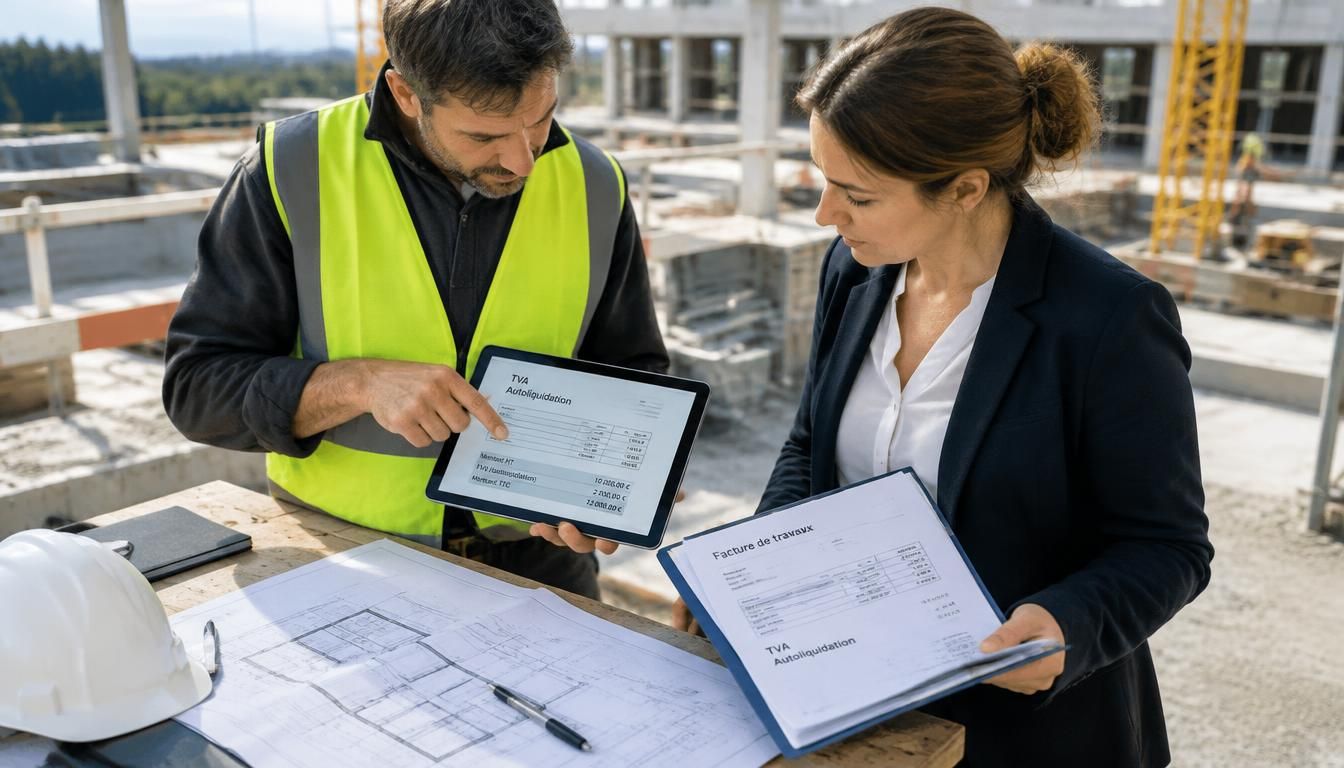
La facturation dans le bâtiment peut vite devenir un casse-tête, surtout quand plusieurs intervenants se partagent le chantier. Entre devis, suivi de chantier et obligations fiscales, une entreprise peut facilement se tromper. L’autoliquidation de la TVA en sous-traitance simplifie pourtant la règle : le sous-traitant ne collecte pas la TVA, et le donneur d’ordre la déclare. Ce guide vous explique la définition, les cas d’application, la facture, les obligations et les erreurs à éviter, pour avancer avec plus de clarté.
Avec l’autoliquidation de la TVA en sous-traitance, vous gagnez un cadre plus lisible, même si le sujet reste technique. Dans le bâtiment, cette autoliquidation change la manière de rédiger une facture, de contrôler un client et de suivre la TVA sur chaque chantier. L’objectif est simple : sécuriser la sous-traitance, éviter les oublis et savoir qui déclare quoi. Vous allez voir, pas à pas, comment appliquer cette règle sans stress.
Comprendre le mécanisme et savoir quand il s’applique
Le principe repose sur un dispositif fiscal très précis : l’autoliquidation déplace la déclaration de TVA chez le preneur. En pratique, le donneur d’ordre reçoit une prestation liée au bâtiment, mais le sous-traitant ne facture pas la taxe. Ce sujet concerne surtout un contrat de travail dans le champ des travaux immobiliers, quand l’entreprise principale liera sa commande à une prestation réellement sous-traitée. Vous devez donc vérifier le critère d’application avant toute émission. Pour approfondir ce sujet, consultez notre guide sur autoliquidation tva batiment.
Pour savoir si l’autoliquidation s’applique, retenez quatre points simples :
- il existe une vraie sous-traitance entre deux entreprises ;
- le donneur d’ordre est identifié comme preneur ;
- la prestation porte sur un travail du bâtiment ;
- le champ contractuel relie bien les deux parties.
L’autoliquidation ne concerne pas une simple vente isolée ni un travail hors cadre BTP. Par exemple, une pose liée à un chantier peut entrer dans le dispositif, alors qu’une fourniture seule n’y entre pas. En complément, découvrez sous-traitance et tva.
Ce que change vraiment ce mécanisme dans une relation de sous-traitance
Dans une relation de sous-traitance, l’autoliquidation modifie la chaîne fiscale : le sous-traitant réalise le travail, mais il ne collecte pas la TVA. Le donneur d’ordre, lui, devient responsable de la déclaration. Cette logique évite une double circulation de taxe et clarifie le rôle de chaque entreprise. Vous ne regardez plus seulement le prix final, mais aussi la nature du contrat et le lien entre les intervenants.
Les critères à vérifier avant d’appliquer la règle
Avant d’appliquer l’autoliquidation, demandez-vous si vous êtes face à une sous-traitance réelle ou à une simple prestation. Vérifiez ensuite le lien contractuel : qui commande, qui exécute, et sur quel chantier ? Enfin, identifiez le type de travail et le champ concerné. Si la réponse est floue, mieux vaut contrôler le dossier avant d’émettre la facture.
Facturer sans erreur dans le BTP
La facture doit refléter l’autoliquidation sans ambiguïté. Sur ce point, une entreprise gagne à standardiser sa facturation pour éviter les oublis. Il faut ajouter la bonne mention, faire apparaître un montant hors taxe, et ne pas laisser croire que la TVA doit être payée par le client. En facturation électronique, le paramétrage du logiciel devient essentiel, car l’opération doit rester lisible et conforme du premier envoi au suivi administratif.
Voici les cinq repères à garder en tête :
- ajouter la mention de TVA due par le preneur ;
- indiquer clairement le donneur d’ordre ;
- faire figurer le bon montant HT ;
- ne pas ajouter de TVA collectée ;
- sécuriser l’archivage du document.
Une facture incomplète peut créer un décalage comptable, voire compliquer le paiement. Exemple de formulation à reprendre : « TVA due par le preneur – autoliquidation ». Cette mention doit rester visible sur chaque facture concernée.
| Facture classique | Facture en autoliquidation |
|---|---|
| TVA facturée au client | TVA non facturée par le sous-traitant |
| Montant TTC à payer | Montant HT à payer |
| Déclaration par le vendeur | Déclaration par le preneur |
Avec l’autoliquidation, le bon réflexe consiste à vérifier le paramétrage du logiciel avant l’envoi. Si vous utilisez une facture électronique, le document doit rester cohérent avec la comptabilité et le suivi des opérations. Cela facilite le contrôle interne et limite les écarts entre ce qui est édité et ce qui sera déclaré.
Les mentions indispensables à faire apparaître sur la facture
La mention de TVA due par le preneur est indispensable. Il faut aussi ajouter l’identification claire des parties, la nature de la prestation et la référence au chantier. Sans ces éléments, la facture peut être jugée incomplète. Dans la pratique, mieux vaut prévoir un modèle unique pour toutes les opérations concernées.
Ce qui change avec la facturation électronique
La facturation électronique impose de sécuriser le paramétrage du logiciel. L’autoliquidation doit être intégrée dans les champs de TVA, les libellés et l’export comptable. Ainsi, le document reste cohérent du premier envoi jusqu’au contrôle administratif. Votre suivi devient plus fluide, surtout si plusieurs chantiers sont ouverts en même temps.
Qui fait quoi entre le sous-traitant et le donneur d’ordre ?
Dans l’autoliquidation, chacun a un rôle précis. Le sous-traitant émet sa facture sans TVA, tandis que le donneur d’ordre reprend l’opération dans sa déclaration. Cette gestion fiscale demande de bien partager les responsabilités dès le départ. Pour l’entreprise principale, le point final reste simple : payer le montant hors taxe, puis déclarer la TVA selon les règles applicables. Le client principal doit donc suivre le flux documentaire avec rigueur.
Le sous-traitant doit respecter quatre obligations :
- facturer sans TVA ;
- ajouter la bonne mention ;
- identifier le chantier concerné ;
- ne pas encaisser la taxe.
De son côté, le donneur d’ordre doit :
- déclarer la TVA ;
- payer le montant hors taxe ;
- vérifier le statut de sous-traitance ;
- déduire la taxe si son droit le permet.
Dans une opération finale, cette répartition évite les doublons et sécurise la déclaration.
Le rôle du sous-traitant dans la chaîne de facturation
Le sous-traitant facture sans TVA et conserve une trace claire de son opération. Il doit faire figurer la mention adaptée et ne pas encaisser une taxe qu’il n’a pas à collecter. C’est souvent le premier point de contrôle d’une entreprise du BTP, surtout quand plusieurs lots se chevauchent sur un même chantier.
Le rôle du client principal dans la déclaration de TVA
Le client principal applique l’autoliquidation dans sa propre déclaration. Il enregistre la taxe comme due, puis la déduit si les règles de déduction le permettent. Cette logique fiscale reste simple sur le papier, mais elle demande une bonne gestion documentaire. Le donneur d’ordre doit donc conserver les pièces et vérifier chaque facture reçue.
Travaux, fournitures et cas concrets à connaître
Le sujet concerne surtout le bâtiment, mais tous les travaux ne se ressemblent pas. Une entreprise peut intervenir sur un immeuble immobilier, en rénovation ou en entretien, avec ou sans pose de matériau. La fourniture seule n’emporte pas toujours la même conséquence qu’un travail complet. C’est pourquoi il faut regarder la manière dont la prestation est construite, et non seulement l’objet livré.
Les cas les plus fréquents concernent :
- la rénovation d’un immeuble ;
- l’entretien d’un bâtiment ;
- la réparation d’équipements ;
- la pose d’un matériau ;
- la fourniture intégrée à un travail.
En revanche, la règle ne vise pas forcément une fourniture isolée, un simple achat immobilier, ni une intervention hors champ BTP. Par exemple, une pose de carrelage avec matériau peut entrer dans le dispositif, alors qu’une vente de matériau sans travail associé suit souvent une autre logique.
Les chantiers et prestations qui entrent dans le dispositif
Vous pouvez retenir une idée simple : dès qu’un travail de bâtiment est confié en sous-traitance, l’autoliquidation peut entrer en jeu. Cela vaut pour la rénovation, l’entretien, la réparation et la pose. La fourniture de matériau reste à examiner avec attention, car elle peut être incluse dans le chantier ou traitée à part selon la manière dont le contrat est rédigé.
Les situations où la règle ne s’applique pas
La règle ne s’applique pas hors sous-traitance, ni lorsque le travail sort du champ du BTP. Elle ne couvre pas non plus toutes les fournitures prises isolément. Si vous avez un doute, vérifiez le contrat, la nature de la prestation et le rôle de chaque intervenant. Cette vérification évite de confondre une opération de chantier avec une simple vente.
Éviter les erreurs et sécuriser sa gestion au quotidien
L’autoliquidation demande de la rigueur, mais elle devient simple avec une méthode stable. Le chef d’entreprise gagne à contrôler chaque facture, chaque déclaration et chaque paramètre du système électronique. Une erreur peut coûter du temps, créer une amende ou retarder le paiement. En pratique, mieux vaut sécuriser l’autoliquidation dès l’émission du document que corriger après coup. Vous limitez ainsi les écarts et gardez une gestion plus sereine.
Voici les cinq erreurs les plus fréquentes :
- oublier la mention obligatoire ;
- émettre une mauvaise facture ;
- faire une mauvaise déclaration ;
- mal identifier le statut de sous-traitance ;
- ne pas ajouter le bon paramétrage dans l’outil électronique.
Avant l’envoi, adoptez quatre réflexes : vérifier le contrat, relire la facture, contrôler la déclaration, puis archiver le dossier. Cette autoliquidation doit rester automatique dans le temps, sans dépendre d’une seule personne.
Les erreurs les plus fréquentes en pratique
L’oubli de la mention, la mauvaise facture et la mauvaise déclaration reviennent souvent. Le plus piégeux reste l’identification du statut de sous-traitance : si elle est mal qualifiée, toute l’autoliquidation peut être faussée. Une entreprise doit donc relire le dossier avant validation finale.
Les bons réflexes pour rester conforme dans la durée
Mettez en place un contrôle régulier et vérifiez le paramétrage comptable. Suivez aussi les évolutions liées à l’électronique, car elles modifient la circulation des données. Une autoliquidation bien suivie, c’est moins d’erreurs et moins de stress au quotidien.
FAQ – Questions fréquentes sur l’autoliquidation en sous-traitance
Qui doit déclarer la TVA en cas de sous-traitance ?
C’est le donneur d’ordre qui déclare la TVA. Le sous-traitant facture sans TVA, puis le client principal reprend l’opération dans sa déclaration.
Le sous-traitant doit-il facturer la TVA ?
Non, dans ce cadre d’autoliquidation, la facture est émise sans TVA. Le montant reste hors taxe et la mention adaptée doit apparaître.
Quelle mention obligatoire faut-il écrire sur la facture ?
La mention la plus courante indique que la TVA est due par le preneur. Elle doit être visible sur la facture pour sécuriser l’autoliquidation.
Dans quels travaux du bâtiment ce mécanisme s’applique-t-il ?
Il s’applique aux travaux de bâtiment réalisés en sous-traitance, comme la rénovation, l’entretien, la réparation ou certaines opérations de pose.
Que faire si la facture a été émise avec une erreur ?
Il faut corriger la facture rapidement, puis ajuster la déclaration si nécessaire. Mieux vaut régulariser sans attendre pour éviter une erreur durable.
L’autoliquidation change-t-elle avec la facturation électronique ?
Le principe reste le même, mais le paramétrage électronique devient plus important. Le document doit rester conforme, du premier envoi jusqu’au suivi comptable.