TVA en sous-traitance : quand appliquer l’autoliquidation
Quand une facture de chantier arrive sur votre bureau, une question simple peut vite devenir un casse-tête : qui doit gérer la TVA, et à quel moment ? Dans la pratique, la sous-traitance et la TVA représentent un point clé pour éviter les erreurs de facturation et les mauvaises surprises au contrôle. Bien maîtrisé, ce mécanisme permet de sécuriser l’échange entre chaque entreprise, de clarifier le rôle du donneur d’ordre et du sous-traitant, et d’aider votre comptable à déclarer correctement les montants concernés.
La sous-traitance et la TVA désignent un cadre précis où la taxe n’est pas collectée de la même façon que dans une vente classique. Avec l’autoliquidation, le sous-traitant facture sans TVA et le donneur d’ordre la déclare lui-même. Cette règle facilite le suivi des opérations, garantit une lecture plus claire des flux et réduit les risques d’erreur, à condition de bien rédiger la facture et de vérifier chaque mention avant l’envoi.
Comprendre le mécanisme d’autoliquidation en pratique
L’autoliquidation change la logique habituelle : au lieu de faire porter la taxe par le fournisseur, elle bascule sur l’entreprise qui reçoit la prestation. Dans ce dispositif, l’autoliquidation répond à un besoin de sécurisation fiscale, surtout quand une opération implique plusieurs intervenants. Le donneur d’ordre devient alors le redevable de la taxe, tandis que le sous-traitant émet une facture sans TVA. Pour bien répondre aux exigences du CGI, il faut comprendre ce transfert de responsabilité et garder une trace nette de chaque opération.
Concrètement, la TVA classique et l’autoliquidation ne fonctionnent pas de la même manière.
- En TVA classique, le fournisseur facture la taxe à son client.
- En autoliquidation, le sous-traitant facture hors taxe.
- Le donneur d’ordre déclare ensuite la taxe sur sa propre déclaration.
- L’entreprise cliente peut, selon le cas, déduire la taxe dans le même mouvement.
| TVA classique | Autoliquidation |
|---|---|
| Le vendeur collecte la taxe | Le client la déclare |
| La facture inclut la TVA | La facture est hors TVA |
| Le paiement suit le montant TTC | Le paiement suit le montant HT |
Exemple simple : une entreprise principale confie à un sous-traitant une opération de pose sur site. Le sous-traitant facture 2 000 € HT, sans taxe, et le donneur d’ordre reporte cette base dans sa propre comptabilité. Ainsi, l’autoliquidation devient lisible, même pour une entreprise qui traite plusieurs chantiers en parallèle.
Pourquoi le redevable change selon le dispositif
Le changement de redevable n’est pas un détail technique : il structure toute l’autoliquidation. Dans une opération normale, la taxe est encaissée par celui qui vend. Ici, le dispositif inverse le rôle fiscal pour éviter certaines fraudes et simplifier le suivi des flux. L’entreprise cliente doit donc répondre de la taxe au moment de la déclaration, même si elle n’a pas reçu de TVA sur la facture. Cette logique protège l’opération et clarifie les responsabilités entre les parties.
Ce que le CGI prévoit pour sécuriser l’opération
Le CGI encadre l’autoliquidation afin que l’opération reste traçable et cohérente. L’article applicable précise le principe : la taxe est déclarée par le preneur, pas par le prestataire. En pratique, cela oblige chaque entreprise à vérifier la nature exacte de la prestation, le statut du client et la cohérence des documents. Quand le cadre est respecté, l’autoliquidation réduit les ambiguïtés et limite les écarts entre facturation et déclaration.
Savoir quand la règle s’applique dans les travaux
Dans le bâtiment, la question revient sans cesse : quel travail entre dans le champ de la règle, et quel travail en sort ? Tout dépend de la prestation réalisée, du secteur concerné et du lien avec l’immobilier. L’autoliquidation vise surtout les travaux exécutés pour une entreprise principale par un entrepreneur ou un sous-traitant. Pour appliquer correctement le mécanisme, il faut regarder la nature du chantier, le lieu d’exécution et le rôle de chaque service rendu. Pour approfondir ce sujet, consultez notre guide sur autoliquidation tva batiment.
Les cas les plus fréquents sont faciles à repérer, mais certains dossiers demandent un peu plus de vigilance.
- Travaux de construction ou de rénovation dans le bâtiment.
- Interventions sur un chantier immobilier en cours.
- Prestation de pose, d’installation ou de finition liée au travail principal.
- Service de réparation intégré à l’opération globale.
- Cas où l’entreprise agit réellement en sous-traitance et non en vente simple.
Exemple concret : sur un chantier à Lyon, une entreprise générale confie la plomberie à un autre intervenant. Là, l’autoliquidation peut s’appliquer. En revanche, si un fournisseur livre seulement du matériel sans réaliser le travail, le régime change. Le bon réflexe consiste à vérifier si la prestation est intégrée au chantier ou si elle reste indépendante.
Les travaux de bâtiment les plus souvent visés
Les travaux de bâtiment les plus souvent visés sont ceux qui s’inscrivent dans une chaîne de chantier : maçonnerie, couverture, électricité, peinture, plomberie ou second œuvre. Dans ce secteur, la prestation est souvent imbriquée dans une opération plus large, ce qui explique la fréquence de l’autoliquidation. Pour une entreprise, le point décisif reste la place du travail dans l’ensemble du projet, pas seulement son intitulé commercial.
Les situations où l’autoliquidation ne s’applique pas
La règle ne s’applique pas à tous les cas. Si le service consiste uniquement en une livraison de biens, ou si le travail n’est pas rattaché à une opération de bâtiment, le régime peut être différent. Même logique pour certaines prestations intellectuelles ou pour un simple service administratif. Quand le doute persiste, mieux vaut faire vérifier le dossier avant de comptabiliser la facture.
Facturer correctement sans erreur de TVA
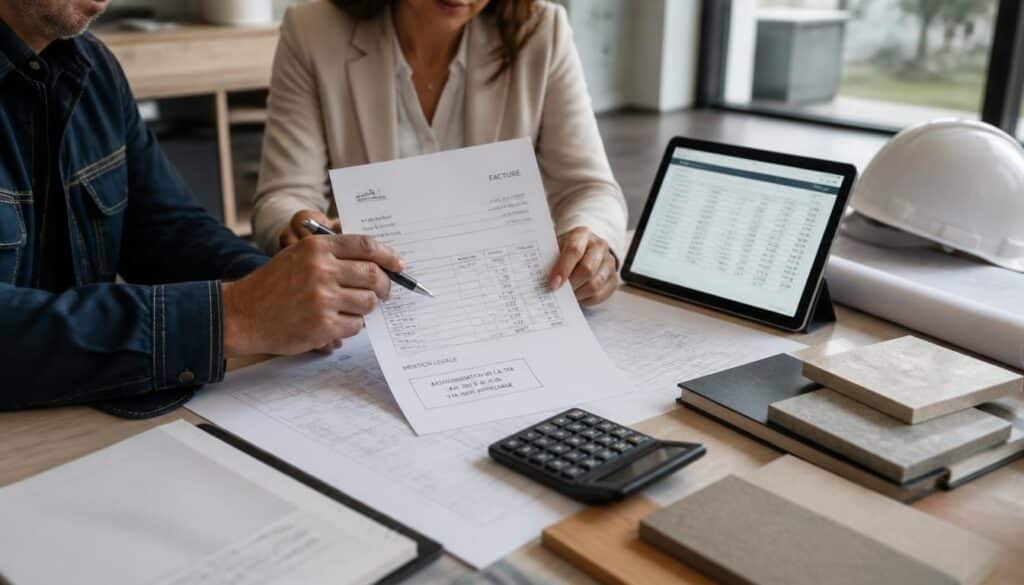
Une facture bien rédigée évite bien des tensions. Dans ce contexte, la mention d’autoliquidation doit apparaître clairement pour que le client comprenne pourquoi aucun montant de taxe n’est ajouté. Le sous-traitant doit aussi garder une présentation cohérente entre la prestation, le montant HT et la référence au dispositif. Pour une entreprise française, cette rigueur protège le client autant que le fournisseur et facilite le traitement comptable.
Avant l’envoi, vérifiez toujours ces éléments essentiels sur la facture.
- La mention d’autoliquidation est lisible et complète.
- Le montant HT est exact et sans TVA ajoutée.
- Le nom du donneur d’ordre est correct.
- La prestation est décrite de façon précise.
- Le document mentionne le service rendu dans le bon cadre fiscal.
| Élément de facture | Rôle |
|---|---|
| Montant HT | Base de calcul de l’opération |
| Mentions légales | Signalent le régime applicable |
| Référence client | Identifie le donneur d’ordre |
Exemple de libellé à reprendre : « TVA due par le preneur, autoliquidation ». Cette formulation simple suffit souvent à sécuriser la lecture du document. Si vous êtes fournisseur, gardez la même logique sur chaque facture liée à une prestation concernée : la cohérence documentaire vaut mieux qu’une correction tardive.
La mention à écrire sur la facture du sous-traitant
La mention à écrire sur la facture du sous-traitant doit être claire, sans ambiguïté, et conforme au régime d’autoliquidation. Une formule courte comme « autoliquidation de la TVA » ou « TVA due par le preneur » est généralement comprise par le client. L’important est d’éviter toute contradiction entre le montant facturé et la nature de la prestation.
Les vérifications utiles avant l’envoi au client
Avant l’envoi au client, relisez la facture comme le ferait un comptable : nature du service, montant HT, identité du donneur d’ordre, et présence de la mention attendue. Ce contrôle rapide évite les retours, les avoirs et les corrections inutiles. Une facture propre, c’est souvent une comptabilité plus fluide ensuite.
Déclarer et comptabiliser l’opération sans se tromper
Une fois la facture envoyée, le travail ne s’arrête pas là. Le comptable doit comptabiliser l’opération correctement pour que la déclaration reflète la réalité. Côté donneur d’ordre, l’entreprise doit déclarer la base taxable, puis reverser la taxe selon les règles en vigueur. Côté sous-traitant, l’écriture reste hors taxe, mais elle doit tout de même être suivie avec précision. Le bon ordre de traitement évite les écarts entre comptabilité et fiscalité.
Voici les étapes simples à suivre dans la pratique.
- Identifier la prestation concernée.
- Comptabiliser la facture hors taxe.
- Déclarer la base dans la bonne rubrique.
- Contrôler la déduction éventuelle de la taxe.
Exemple d’écriture simplifiée : débit du compte de charge pour 1 500 € HT, puis enregistrement de la TVA collectée et déductible chez le donneur d’ordre. Le comptable vérifie ensuite que le montant déclaré correspond bien à l’opération. Cette méthode limite les écarts et sécurise le traitement fiscal de l’entreprise.
Le traitement chez le donneur d’ordre
Chez le donneur d’ordre, l’opération doit être déclarée avec soin : la base est reportée, la taxe est calculée, puis elle est reversée et, si les conditions sont réunies, déduite dans le même mouvement. Le comptable joue ici un rôle central, car il doit faire coïncider l’écriture et la déclaration. Sans cette vigilance, la lecture fiscale devient vite confuse.
Les écritures à contrôler avec le comptable
Les écritures à contrôler avec le comptable portent surtout sur le montant HT, la TVA collectée, la TVA déductible et le bon rattachement à l’exercice. Une entreprise qui traite plusieurs chantiers doit vérifier chaque opération séparément. Le bon réflexe : comparer facture, contrat et déclaration avant validation finale.
Éviter les erreurs qui coûtent cher
Le vrai risque n’est pas seulement administratif : une erreur peut déclencher un contrôle, un redressement ou un litige entre les parties. Quand l’autoliquidation est mal appliquée, l’entreprise donneuse d’ordre et le sous-traitant peuvent chacun penser avoir fait le nécessaire. Pourtant, l’administration regarde surtout la cohérence globale du dossier. Pour éviter ce risque, il faut anticiper les points sensibles et vérifier chaque document avant validation.
Les erreurs les plus fréquentes sont souvent les mêmes.
- Facturer la TVA alors que l’autoliquidation devait s’appliquer.
- Oublier la mention obligatoire sur la facture.
- Mal identifier le donneur d’ordre.
- Déclarer le mauvais montant.
- Ne pas conserver les pièces justificatives du dossier.
Un contrôle peut révéler une erreur de déclaration ou une mention manquante, avec à la clé des régularisations. Dans certains cas, le risque fiscal devient financier, surtout si plusieurs opérations sont concernées. Le meilleur réflexe consiste à faire relire les factures sensibles avant émission et à comparer systématiquement les montants avec la comptabilité. Mieux vaut corriger tôt qu’expliquer tard.
Les oublis les plus fréquents sur les factures
Les oublis les plus fréquents sur les factures concernent la mention d’autoliquidation, l’adresse du client, la description de la prestation et le montant HT. Un seul oubli peut suffire à créer un risque de rejet ou de correction. Pour une entreprise, la discipline documentaire reste donc essentielle, surtout quand plusieurs intervenants se succèdent sur le même chantier.
Les conséquences d’une mauvaise déclaration
Les conséquences d’une mauvaise déclaration vont du simple rappel à la régularisation plus lourde, selon la gravité de l’erreur. En cas de contrôle, l’administration peut demander des explications, recalculer la taxe et exiger des justificatifs. Le risque augmente encore si les documents ne racontent pas la même histoire. D’où l’intérêt d’un suivi rigoureux, dès le premier envoi.
Sécuriser la relation entre les parties avec de bons réflexes
Un bon contrat évite souvent de longues discussions plus tard. Dans la relation entre donneur et sous-traitant, tout commence par des règles claires : qui fait quoi, qui facture quoi, et comment le suivi sera assuré. L’entreprise qui formalise ces points dès le départ réduit les incompréhensions et fluidifie la prestation. Pour un entrepreneur, cette préparation vaut presque autant que l’exécution sur le terrain.
Voici quatre bonnes pratiques à intégrer dès la signature.
- Prévoir une clause sur l’autoliquidation et la facturation.
- Définir le rôle exact de chaque intervenant.
- Vérifier les pièces avant validation du contrat.
- Organiser un contrôle régulier des documents.
| Outil | Utilité |
|---|---|
| Logiciel de facturation | Automatise la mention et le suivi |
| Contrat écrit | Cadre la relation entre les parties |
| Contrôle électronique | Réduit les oublis avant envoi |
Exemple de clause utile : « La facture sera établie hors taxe avec autoliquidation par le donneur d’ordre ». Cette phrase simple aide le sous-traitant, l’entreprise cliente et le comptable à rester alignés. Avec un bon outil et un processus clair, la déclaration devient plus fiable et le suivi du service plus serein.
Les clauses utiles à prévoir dès le départ
Les clauses utiles à prévoir dès le départ portent sur la nature de la prestation, le régime de TVA applicable et la responsabilité documentaire de chacun. Un contrat bien rédigé évite les interprétations contradictoires. Pour un entrepreneur, c’est aussi une manière de sécuriser la relation commerciale sans alourdir le quotidien.
Les outils qui facilitent le suivi au quotidien
Les outils qui facilitent le suivi au quotidien sont souvent simples : logiciel de facturation, contrôle électronique des mentions, et tableau de suivi des opérations. Un bon logiciel peut alerter si une facture manque d’une mention attendue. Ce petit gain de temps évite parfois une erreur coûteuse. En pratique, l’outil devient un filet de sécurité discret mais précieux.
FAQ – Questions fréquentes sur la TVA en sous-traitance
Qui doit appliquer l’autoliquidation de la TVA ?
C’est le donneur d’ordre qui applique l’autoliquidation, pas le sous-traitant. Le principe repose sur une opération déclarée par l’entreprise cliente, selon le cadre prévu par le CGI.
Le sous-traitant doit-il facturer la TVA ?
Non, en principe il émet une facture sans taxe lorsque le régime s’applique. Il doit surtout vérifier la nature de la prestation et la bonne mention sur le document.
Quelle mention doit apparaître sur la facture ?
La facture doit comporter une mention d’autoliquidation claire, par exemple « TVA due par le preneur ». Cette formulation aide l’entreprise cliente et le comptable à traiter l’opération correctement.
Comment déclarer l’opération dans la comptabilité ?
Le donneur d’ordre doit déclarer la base taxable, puis enregistrer la taxe collectée et déductible selon les règles applicables. Le comptable vérifie la cohérence entre facture et déclaration.
Dans quels cas le dispositif ne s’applique-t-il pas ?
Il ne s’applique pas à toutes les prestations. Si l’opération ne relève pas du champ visé, ou si le service est indépendant du chantier, le régime peut être différent.
Quels risques en cas d’erreur ou d’oubli ?
Le risque va de la correction simple au contrôle plus lourd, avec possible régularisation. Une entreprise doit donc relire chaque document, car une erreur de mention ou de déclaration peut coûter cher.