
TVA sur la marge du marchand de biens immobilier
 Nathalie
•
12 octobre 2026
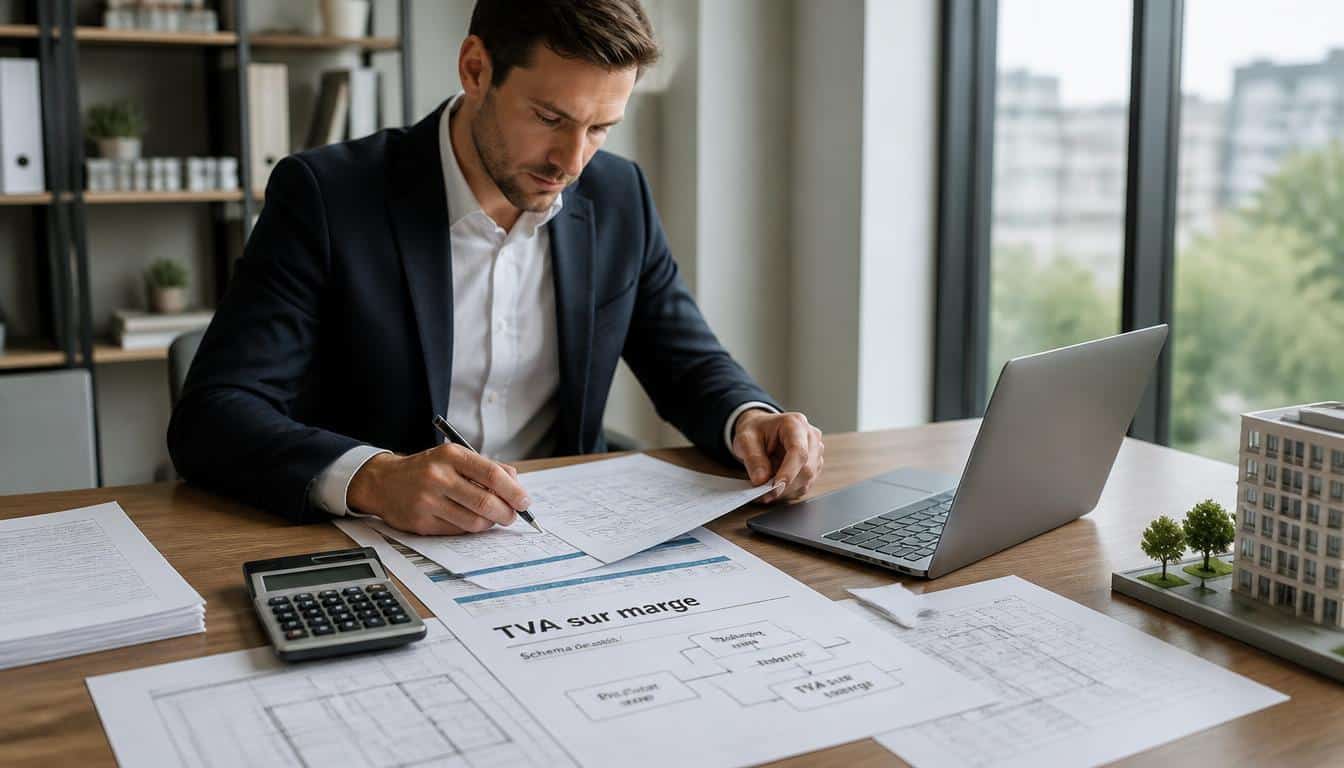
Quand vous revendez un bien immobilier, la fiscalité peut vite changer la donne. Le régime de la TVA sur marge pour marchand de biens représente alors un levier essentiel pour comprendre ce qui est taxé et ce qui ne l’est pas. Dans ce cadre, on ne calcule pas la TVA sur le prix total, mais sur la marge réalisée. Ce mécanisme permet de calculer plus justement l’impôt, de sécuriser l’application du droit fiscal et d’éviter les erreurs d’administration lors d’une opération professionnelle sur un bien.
La TVA sur marge pour marchand de biens s’inscrit dans une logique simple : si l’achat n’a pas ouvert droit à déduction, seule la différence entre achat et revente entre dans le calcul. Vous allez voir comment ce régime fonctionne, quand l’appliquer et comment éviter les pièges de calcul, avec un exemple concret pour l’immobilier.
Comprendre le mécanisme et les cas où il s’applique
Ce régime repose sur une idée très claire : la TVA ne frappe pas tout le prix, mais seulement la marge. En pratique, le régime vise surtout l’immobilier revendu dans des conditions précises. L’article de référence permet de comprendre le droit applicable, et l’administration examine l’origine du bien avant toute application. Le taux de TVA reste identique, mais la base taxable change, ce qui modifie le montant final. Quand un bien a été acquis sans TVA déductible, la logique fiscale devient plus favorable pour le revendeur.
Voici les repères utiles à garder en tête :
- Définition simple : la TVA porte sur la marge et non sur le prix total.
- Logique fiscale : on taxe le gain réalisé à la revente.
- Différence avec la TVA classique : la base taxable n’est pas le montant de vente complet.
- Champ d’application : certains biens immobiliers seulement entrent dans ce régime.
Par exemple, si vous achetez un bien 180 000 € sans TVA déductible et que vous le revendez 220 000 €, la marge sert de base. Dans ce cas, le calcul dépend du régime retenu et du taux applicable, pas du prix total de cession.
Ce que change la TVA sur la marge par rapport à la TVA classique
Avec la TVA classique, le prix total de vente sert de base, alors qu’ici seule la marge est retenue. Cela change tout pour un professionnel de l’immobilier, car le régime réduit souvent la charge fiscale. Le bien revendu n’est donc pas traité comme une vente ordinaire. Cette application particulière explique pourquoi il faut vérifier l’origine d’achat, le statut du bien et la situation de déduction avant toute opération.
Dans quels cas un bien immobilier entre dans ce régime
Le régime s’applique surtout quand le bien a été acquis sans possibilité de déduction, puis revendu dans une logique de revente rapide. On rencontre ce cas pour certains immeubles anciens, pour des terrains ou pour des opérations où l’achat initial n’a pas supporté de TVA récupérable. L’administration regarde alors le parcours du bien, le contexte immobilier et la nature de l’acquisition pour valider l’application du régime.
Marchand de biens : comment déterminer le bon cadre fiscal
Pour déterminer le bon régime, il faut partir de l’achat, puis remonter jusqu’à la cession. Un revendeur professionnel ne peut pas raisonner seulement sur le prix : il doit analyser l’origine du bien, la qualification fiscale et les conditions de l’acquisition. Dans un cabinet de conseil, on vérifie souvent si l’opération relève du régime de marge, de la TVA sur le prix total ou d’une exonération. Cette étape évite une erreur de qualification qui pourrait coûter cher au moment de la revente.
Trois critères aident à déterminer le cadre :
- Le bien a-t-il été acquis avec ou sans TVA déductible ?
- L’achat s’inscrit-il dans une logique de revente ou d’exploitation ?
- La cession porte-t-elle sur un immeuble, un terrain ou un bien déjà utilisé ?
Le rôle du marchand de biens est central, car sa pratique d’achat-revente influence directement la qualification fiscale. Avant toute décision, il faut comparer les trois grands cadres de TVA : la TVA classique sur le prix de vente, la TVA sur marge et les situations d’exonération. Un conseil professionnel permet souvent de sécuriser l’analyse.
Les critères qui permettent de déterminer le régime applicable
Pour déterminer le bon cadre, on examine l’acquisition, la nature du bien et la logique de cession. Si l’achat a été réalisé sans droit à déduction, la piste du régime de marge devient sérieuse. Si le bien est neuf, transformé ou revendu dans une autre configuration, l’analyse change. Cette qualification doit toujours être faite avant la revente, pas après.
Les trois cadres de TVA à comparer avant une cession
Avant toute cession, comparez la TVA classique, la TVA sur marge et l’exonération éventuelle. Le bon régime dépend du bien, du vendeur et de l’origine de l’achat. Cette comparaison simple évite de confondre une vente taxable sur le total avec une vente taxable seulement sur la marge. En pratique, le cadre retenu guide toute la suite de l’opération.
Le rôle du conseil professionnel pour éviter une mauvaise qualification
Un conseil professionnel aide à lire les pièces, à repérer les zones grises et à confirmer la bonne qualification. Un cabinet sérieux vérifie notamment la logique d’achat, la cession envisagée et les effets comptables. Quand un doute existe, mieux vaut sécuriser l’analyse avant signature. Cela limite les redressements et les erreurs de traitement.
Calculer la marge, appliquer le taux et sécuriser la déclaration
Le calcul commence toujours par la marge brute : prix de revente moins prix d’achat. Ensuite, on applique le taux de TVA retenu pour obtenir la taxe due. Le comptable doit vérifier l’enregistrement des écritures, car une mauvaise base fausse tout le calcul administratif. Dans la pratique, la déduction n’intervient pas comme dans une vente classique, puisque la TVA porte seulement sur la marge. L’administration attend une déclaration cohérente avec les pièces conservées.
| Achat | Revente | Marge | Base taxable | TVA due |
|---|---|---|---|---|
| 150 000 € | 190 000 € | 40 000 € | 40 000 € | 8 000 € si taux de 20 % |
| 220 000 € | 260 000 € | 40 000 € | 40 000 € | 8 000 € si taux de 20 % |
La formule de calcul de la marge taxable reste donc simple, mais elle demande de la rigueur. Premier point : conserver toutes les pièces d’acquisition. Deuxième point : vérifier le traitement comptable. Troisième point : appliquer le bon taux. Quatrième point : préparer la déclaration avec les montants exacts. Une erreur fréquente consiste à confondre marge brute et base taxable, ou à oublier qu’une déduction mal lue change tout le calcul administratif.
La formule de calcul de la marge taxable
La formule est directe : marge taxable = prix de vente – prix d’achat, hors frais non retenus selon le cadre comptable. Ensuite, on applique le taux de TVA sur cette marge. Si vous revendez 240 000 € un bien acheté 200 000 €, la marge est de 40 000 €. Avec un taux de 20 %, la TVA due atteint 8 000 €. Le calcul doit rester lisible et documenté.
Comment appliquer le taux sans erreur dans la comptabilité
Le taux doit être appliqué uniquement sur la base retenue par le régime. Le comptable vérifie l’écriture d’achat, la cession et la ventilation des montants. Si le régime est mal choisi, le taux peut être appliqué sur une mauvaise base, ce qui fausse toute l’opération. Un contrôle administratif simple consiste à relire chaque pièce avant enregistrement.
Les documents à conserver pour l’administration
Gardez l’acte d’achat, l’acte de revente, les justificatifs de prix et les éléments de qualification fiscale. L’administration peut demander la preuve de la marge, du régime retenu et de la logique de déduction. Sans ces documents, la sécurité comptable devient fragile. Un dossier complet facilite aussi les échanges avec le comptable et limite les contestations.
Limites, exonérations et points de vigilance à connaître
Le régime n’est pas automatique. Certaines opérations relèvent d’une exonération, d’autres sortent du champ de la marge. L’article applicable doit être lu avec prudence, car une rénovation lourde, un terrain à bâtir ou une revente de bien neuf peuvent changer le traitement. L’administration regarde aussi la cohérence économique de l’opération. Quand le droit devient incertain, un conseil ciblé reste la meilleure protection pour éviter une mauvaise interprétation.
Quatre points méritent votre attention :
- Exclusion possible si le bien entre dans une autre catégorie fiscale.
- Exonération à vérifier selon la nature de la cession.
- Cas complexes en rénovation, surtout si le bien est profondément transformé.
- Limites du régime lorsque le terrain est destiné à bâtir ou lorsque l’opération devient assimilable à du neuf.
Sur un terrain à bâtir, la qualification peut changer très vite, surtout si le terrain doit bâtir une construction nouvelle. De même, une rénovation importante peut faire basculer le dossier vers un autre article. En 2026, la prudence reste donc indispensable : la sécurité juridique passe par la vérification du cas concret, pas par une règle trop générale.
Quand une exonération peut s’appliquer
Une exonération peut s’appliquer lorsque la cession ne remplit pas les conditions de taxation ou lorsque le bien entre dans un cadre spécifique prévu par l’article pertinent. Il faut alors vérifier la nature exacte de l’opération, le statut du vendeur et l’historique du bien. En cas d’exonération, la revente ne supporte pas la TVA sur marge.
Les cas sensibles en rénovation et sur terrain à bâtir
Les dossiers de rénovation sont sensibles, car une rénovation trop lourde peut modifier la qualification du bien. Sur un terrain à bâtir, la frontière entre terrain simple et opération taxable peut aussi évoluer. Dès qu’il faut bâtir ou transformer fortement, le régime doit être relu avec soin. C’est souvent là que naissent les difficultés d’interprétation.
Ce qu’il faut vérifier avant la revente
Avant la revente, vérifiez l’article applicable, l’existence d’une exonération, la nature du terrain et l’impact d’une rénovation. Relisez aussi la chaîne d’acquisition et la cohérence du prix retenu. Cette vérification simple évite une erreur de régime et sécurise la cession. En cas de doute, mieux vaut demander un conseil spécialisé avant signature.
FAQ – Questions fréquentes sur la TVA immobilière en marge
Qu’est-ce qui distingue ce régime de la TVA classique ?
La TVA classique taxe le prix total, alors que le régime de marge taxe seulement la différence entre achat et revente. C’est la base qui change, pas seulement le taux.
Un marchand de biens peut-il toujours l’appliquer ?
Non, car le régime dépend du bien, de l’acquisition et de la qualification fiscale. Il faut vérifier si la cession relève bien de ce cadre ou d’un autre régime.
Comment savoir si un bien est concerné ?
Regardez l’origine du bien, l’existence d’une déduction à l’achat et la nature de l’opération. Si le bien a été acheté sans TVA récupérable, le régime peut être envisageable.
Quel taux faut-il utiliser pour le calcul ?
Le taux dépend du cadre applicable à l’opération. En pratique, on applique le taux prévu par la TVA immobilière concernée, puis on calcule la taxe sur la marge.
Que faire en cas d’exonération ou de doute juridique ?
Vérifiez l’article applicable et relisez le dossier avant toute cession. En cas de doute, demandez un conseil spécialisé et référez-vous aux sources officielles pour sécuriser votre régime.
Vous aimerez aussi
 Fiscalité

 Fiscalité
 Fiscalité
 Fiscalité